Az euró az arannyal szemben nem éppen sikertörténet

2019. január 1-jén 20. születésnapját ünnepelhette az euró. Igaz, 20 évvel ezelőtt még csak számlapénzként született meg az euró, az euróérmék és az euróbankjegyek csak három évvel később kerültek forgalomba. Ez a kerek évforduló mégis jó alkalom arra, hogy visszatekintsünk az euró eddigi teljesítményére. Mégpedig egy különösen érdekes perspektívából, nevezetesen az arany szemszögéből nézve.

Az euró pártfogói egyértelmű sikertörténetként tartják számon az euró bevezetését. Még annak tükrében is, hogy az euró értékének alakulása aranyban kifejezve igencsak siralmas: 1999. január 1-jén 288 euróba került egy uncia arany. 20 évvel később már 1.125 eurót kell adni egy uncia aranyért. 288 euró tehát mostanra kevesebb mint 8 gramm aranyat ér, azaz az euró elvesztette az arannyal szemben értékének 75 százalékát.

Más szóval, aki euróban spájzolt, legyen szó euró készpénzről a párnacihában vagy euróról a bankszámlán, az napról napra vesztett megtakarításának vásárlóértékéből.

Elfogyóban a német kötvényhozam, drágul az arany

Elfogyóban a német kötvényhozam, drágul az arany

A 2018-as utolsó negyedév méltó folytatásaként, jókora zuhanással nyitottak az ázsiai és európai tőzsdék, a lényeg persze a délutáni amerikai kereskedés lesz. Mindenki kötvényekbe menekül, azok ára emelkedik, így hozamaik esnek.
Nagy mínuszban kezdik a részvénypiacok az idei évet, Ázsiában Hongkong vezeti a lejtmenetet 3 százalékos eséssel. Kontinensünkön a francia CAC-40 index 2,5 százalékot esik 4600 pontig, a DAX másfél százalékkal van lejjebb 10 400 ponton.
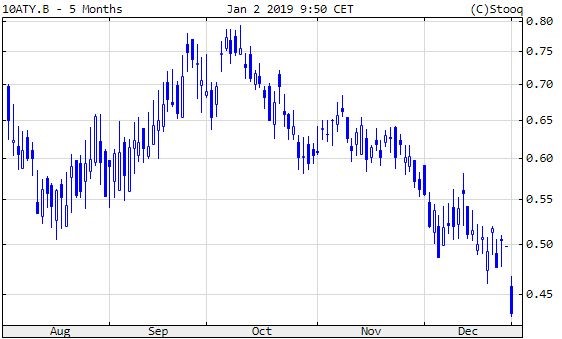
A részvényekből távozó pénz jól láthatóan a kötvénypiacra áramlik: nagymértékben csökkennek a hosszabb hozamok. Az amerikai 10 éves kötvényhozam már múlt héten nagyot csökkent 2,68 százalékig, ma pedig az eurózóna eleve alacsony hozamai zuhannak tovább: a német 10 éves hozam mindössze 0,18 százalék, az osztrák 0,43, a francia 0,65.

10 éves osztrák államkötvény hozama
A német hozam esetében ez 20 százalékos zuhanás, az osztráknál 13,5 százalék: megdöbbentő, hogy azokat a kötvényeket veszik a befektetők, amik már alig biztosítanak hozamot.
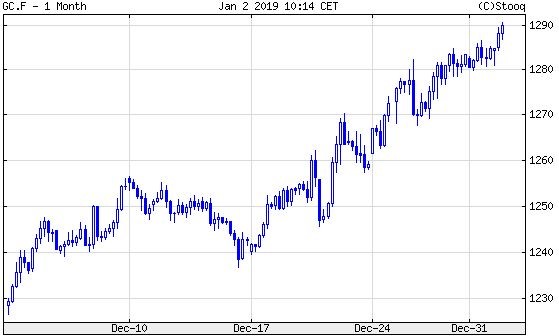
Az olaj ára is csökkenéssel indítja az évet, másfél százalékkal vannak lejjebb a főbb típusok: a WTI 44,7 dolláron, a Brent 53 dolláron. Tovább emelkedik az aranyár, 1290 dollárhoz közelít.

Arany, egy hónap

FORRÁS: Privátbankár.hu

El sem hinnéd, mennyire eladósodottak a magyarok!

Csak tavaly majdnem egymillió végrehajtást indítottak, de a tartozások töredékét sem tudták behajtani.


A Világgazdaság cikke szerint az adóhatóság tavaly 994 ezer végrehajtási eljárást indított, a követelt tartozások összege 757 milliárd forintra rúgott. Ennek alig a harmadát, 261,6 milliárd forintot sikerült is behajtani. Ebből saját hatáskörű végrehajtásból 198,8 milliárd forint, külső megkereső szervek kérésére behajtott egyéb köztartozásokból 7,8 milliárd forint, felszámolásból, csőd- és vagyonrendezésből pedig 6 milliárd forint folyt be, míg fizetési felszólításból 49 milliárd forint.

Az igazgatóságok saját hatáskörben csaknem 486 ezer végrehajtási eljárást indítottak, mintegy 679 milliárd forint tartozás behajtására. A megkereső szervek kérelmére több mint 508 ezer végrehajtás indult, összesen 78,3 milliárd forint tartozás megfizetésére. A végrehajtási bevétel 54 százaléka, 112 milliárd forint inkasszóból származott, adta közre az adóhatóság. A tartozások egyébként meglehetősen sokfélék, diákhiteltől kezdve hulladékgazdálkodási díjakon át agrárkamarai tagdíjakkal is lógtak az adósok.

Forrás:    Privatbankar.hu

Oroszország tele van arannyal

Úgy néz ki, a természet elkényeztette Oroszországot: a bőséges olaj-, és földgázkincs mellett egyre több aranyat is találnak, így a jelenleg sem kis volumenű kitermelés bő tíz év alatt megduplázódhat, az ország a második legnagyobb aranykitermelő lehet. A devizatartalékokon belül pedig dinamikusan növekszik az aranymennyiség, csökkentve a dollárfüggőséget.


Oroszország az utóbbi években átalakította devizatartalékait: nagymennyiségű amerikai állampapírt adott el, és helyette jól bevásárolt aranyból. Az orosz aranytartalékok már 39 hónapja megszakítás nélkül emelkednek, de a bővülés már 2007 óta tart, amikor az országnak 400 tonna aranya volt. Ez 2013 végére 1000 tonnára hízott, majd utána jött az új hidegháborús helyzet, ekkor a növekedés felgyorsult, és most már a 2000 tonnát közelíti a mennyiség.


Mindemellett az oroszországi aranybányák is jó lehetőségekkel rendelkeznek, nem rossz dolog, ha egy ország a világ szárazföldjeinek kilencedét lefedi, akad ásványkincs rendesen. Oroszország most a harmadik legnagyobb kitermelő Ausztrália és Kína után, de a moszkvai központú Geotechnológiai Intézet igazgatóhelyettese, Mihail Leskov szerint egy évtizeden belül előzés várható: Oroszország a második helyre fog kerülni.

2017-ben az ország 8,8 millió unciát hozott felszínre, ami a világ teljes kitermelésének 8,3 százaléka. A közelmúltban felfedezett lelőhelyeknek köszönhetően ez a mennyiség 2025-re 50 százalékkal nőhet, 2030-ra pedig 8 millió tonnával bővülhet, vagyis közel megduplázódhat. Ez az állami tartalékok növelése mellett is igen szép exportlehetőségeket kínál majd. A jelenlegi kitermelési szint ráadásul már így is szép növekmény eredménye: 20 év alatt duplázódott a kibányászott arany mennyisége. Az orosz aranykitermelők szövetsége szerint az elmúlt évtizedben 2189 tonnát hoztak felszínre.

Kitermelőhelyek

A legnagyobb lelőhelyek a Krasznojarszk környékén vannak, emellett az orosz Távol-Keleten a Csuhotka régióban, a leggyorsabban az Amuri területen nő a kitermelés, emellett Irkutszk környékén vannak jelentősebb bányák. Nemrégiben Krasznojarszk repülőtere szerzett hírnevet magának azzal, hogy egy felszálló Antonov típusú szállítógép alja kiszakadt, és 3 tonna arany, valamint némi platina szóródott a kifutópályára.

Számokban

És hogy mindez mit jelent értékben, mondjuk dollárban számolva? 20 éve az arany mélyponton volt, 300 dollár körül unciánként, viszont 2002-2003-ban masszív emelkedő trend indult, az ár a válság idején érte el az 1000 dollárt, majd nagy ütemben felszaladt majdnem 2000 dollárig. Ott viszont komoly korrekció jött, majd az ár az utolsó 5 évben meglehetősen stabil lett, 1150 és 1350 dollár között.

Ez azt jelenti, hogy 20 éve az orosz kitermelés 1,3 milliárd dollár értékű volt, most évente 11,5 milliárd. Az elmúlt évtizedben 100 milliárd dollár értékben bányásztak, az ország jelenlegi aranytartaléka pedig nagyjából 80 milliárd dollárt ér.

Forrás:    Privatbankar.hu

WGC: fényesek az arany 2018-as kilátásai

Az aranybefektetők 2017-ben is tovább gyarapították portfólióikat, s miután a politikai és gazdasági bizonytalanságok nem tűntek el, a sárga nemesfém drágulása folytatódott. A World Gold Council (WGC) szerint a 2018-as esztendőben négy fő tényező lesz hatással az aranypiacra: az összehangolt világgazdasági növekedés, a központi banki mérlegek zsugorodása és az emelkedő kamatok, a csökkenő eszközárak, valamint a piaci átláthatóság, hatékonyság és hozzáférés. A WGC úgy véli, e trendek támogatni fogják az arany iránti keresletet, aminek következtében a sárga nemesfém stratégiai eszköz jellege megmarad. 


Az arany hosszú távú hozamai  

Az arany 2017-es jó teljesítménye beleillik a historikus trendbe, nevezetesen, hogy 1971 – a Bretton Woods-i rendszer összeomlása és az aranystandard vége – óta évente átlagban 10 százalékos hozamot ért el. Ráadásul a sárga nemesfém a főbb tőzsdeindexekkel is állta az összehasonlítást az elmúlt két évtizedben.

Az arany hosszú távon pozitív hozamokat ért el, a főbb eszközosztályoknál is jobban teljesített 

A 2018-ban várható főbb trendek 

A WGC szerint négy fő tényező lehet hatással a világ pénzügyi piacaira és az arany teljesítményére.

  1. Ez igazán a világgazdasági növekedés éve lesz  

Tíz évvel a pénzügyi válság kitörését követően a világgazdaság kezd visszaállni a normális kerékvágásba. Már 2017-ben is növekedett, s a piaci várakozások szerint ez a trend 2018-ban is folytatódik. Mind az európai, mind az amerikai gazdaság bővült, miközben a munkanélküliségi ráták csökkentek az elmúlt években. A bérek emelkednek, az infláció viszont még mindig alacsony. A háztartások és a vállalatok kezdenek túljutni a pénzügyi nehézségeiken és optimistán ítélik meg a jövőt.

A WGC arra számít, hogy a kínai gazdaság – a világ legnagyobb aranypiacának otthona – folytatja növekedését, ám annak természete változik: a befektetések helyett immár a fogyasztás lesz a fő mozgatórugó. Ennek hatására a növekedés lassulhat, de az ázsiai ország globális integrálódása eredményeként az kiegyensúlyozottabb lehet.

Indiában – a világ második legnagyobb aranypiacán – a kezdeti sokk után a demonetizációs kezdeményezés, valamint az új termék és szolgáltatási adó kezd pozitívan hatni a gazdaságra. Ezek az intézkedések ugyanis az átláthatóság növekedését, az adóalap szélesítését és az illegális, készpénzes fizetésen alapuló gazdaság legálissá tételét célozza.

A WGC kutatásai azt mutatják, hogy a gazdasági növekedés folytatódása az aranykereslet emelkedésének is megágyaz. A jövedelmek gyarapodásával az aranyékszerek és az aranytartalmú elektronikai eszközök – jelesül az okostelefonok és a tabletek – iránti igény növekszik. A nagyobb jövedelmekből ugyanakkor egyre többet is takarítanak meg az emberek, amiből egyre több aranyrudat és érmét vásárolhatnak.

Például 2017 első és harmadik negyedéve között a kínai lakosság kereslete 12 százalékkal nőtt, az amerikai ékszerigény hét éve nem látott szintet ért el, a technológiai kereslet pedig a legjobb úton volt afelé, hogy a tavalyi legyen 2010 óta az első év, amikor az növekszik. A WGC ökonometriai elemzése szerint a jövedelemnövekedés jelentősen befolyásolja az aranykeresletet.

Kimutatható az összefüggés az aranytermékek (ékszerek, illetve rudak és érmék) kereslete és a vagyon gyarapodása között


A megemelkedett fogyasztói kereslet az aranyba való befektetésre serkent. Az invesztorok gyakran azzal a szándékkal veszik a sárga nemesfémet, hogy az védelmet nyújt a pénzügyi sokkokkal szemben. Ám a vagyongyarapodás nemcsak az arany magánkeresletét alapozza meg, hanem hosszabb távon az aranyárakat is támogatja. A befektetés és a fogyasztás kölcsönhatása ugyancsak azt eredményezi, hogy az arany kevésbé mozog együtt a vezető pénzügyi eszközökkel, ami a sárga nemesfémet hatékony diverzifikáló eszközzé teszi.

  1. Zsugorodó központi banki mérlegek, emelkedő kamatok

A világgazdaság folytatódó növekedése valószínűleg a monetáris politikák szigorodását váltja ki. Mindenekelőtt a Fed keresi a lehetőséget arra, hogy csökkentse a mennyiségi programok miatt jelentősen felduzzadt mérlegét, úgy, hogy abból havonta 50 milliárd dollár értékben lejáró állampapírok és jelzáloglevelek kikerülnek. Végső soron a Fed mérlege 2020-ra mintegy 2500 milliárd dollárra szűkülhet, miközben 2014-es csúcsán még 4500 milliárd dollárra rúgott. Egyúttal a piac arra számít, hogy a Fed további kamatemeléseket hajt végre: 2018-ban legalább két monetáris szigorítást áraznak, de valamennyi esélyt adnak egy harmadiknak is.

Bár a magasabb kamatok növelik az aranybefektetés alternatív költségét, a WGC szerint ennek a sárga nemesfémre alig van hatása.

Nem úgy, mint az utóbbi évtized jegybanki intézkedéseinek, amelyek lényegesen befolyásolták a pénzügyi piacok teljesítményét. A dollár, font, euró és jen ezermilliárdok világgazdaságba való pumpálásával és a kamatok nullára – számos esetben pedig még az alá, negatív tartományba – taszításával az eszközárak rekordokat döntögettek, a piaci volatilitás soha nem látott alacsony szintet ért el, az árak korrelációja pedig egyre nagyobb lett.

Indokolt feltételezni, hogy a jegybankok megálljt parancsolnak az expanzív politikájuknak, aminek következtében e trendek megfordulhatnak. Az államkötvények – a mennyiségi lazító programok fő haszonélvezői – nyomás alá kerülhetnek és a több évtizedes csúcson lévő hozamaik eshetnek. A pénzügyi piacok volatilitása megnőhet és a kockázatok újra megemelkedhetnek.

És bár a kamatok növekedhetnek, a WGC megítélése szerint azok szintje történelmi összehasonlításban alacsony maradhat. A fejlett országok adósságai magas szinten stabilizálódhat és a feltörekvő piacoké is tovább nőhet. Emiatt a kormányok, a vállalatok és a háztartások érzékenyebbé válhatnak a kamatváltozásokra, mint az alacsony adósságszintek idején.

A WGC szerint az arannyal szembeni potenciális ellenszél nem olyan erős, mint azt sokan gondolják, a sárga nemesfém segítheti a befektetőket pénzpiaci kockázataik kezelésében. A különböző amerikai reálkamat-szinteknél végzett aranyteljesítmény-elemzés azt mutatja, hogy 0-4 százalék közötti reálkamatnál az arany hozama pozitív, a volatilitása és a vezető pénzügyi eszközökkel való korrelációja a sokéves átlagtól elmarad. Ezeknek pozitív hatása lehet a portfolió teljesítményére.

Negatív reálkamatoknál az arany hozama több mint kétszerese a sokéves átlagnak  

  1.  Csökkenő eszközárak

Az eszközárak sokéves csúcsokat döntöttek meg 2017-ben. Az amerikai S&P 500-as történelmi rekordot állított fel és a ciklikusan kiigazított P/E index (CAPE) a 2000-es dot.com lufi kipukkanása óta nem látott szintre jutott.

A magasabb hozam reményében a befektetők magasabb kockázatokat voltak kénytelenek felvállalni. Növelték például a gyengébb minőségű vállalatokkal szembeni hitelezési kitettségüket, például azáltal, hogy megvásárolták a kötvényeiket. A St. Louis-i Fed szerint a BAA minősítésű vállalati kötvények és a 10 éves állampapírok közötti hozamkülönbözet 2007 óta a legalacsonyabb szintre csökkent, míg a chicagói Fed szerint a hitelezési feltételek utoljára 1994-ben voltak ennyire lazák. A befektetők hozamvadászata másutt is fűtötte az eszközárak heves emelkedését: például Kínában az ingatlanárak 2015. január és 2017. október között csaknem megduplázódtak.

Ez a bikapiac folytatódhat 2018-ban is. Az elemzők és a piaci kommentátorok jó ideje tartó figyelmeztetése dacára a részvényárfolyamok egyre magasabbra mennek, a hitelezési előírások pedig egyre jobban enyhülnek. Mindazonáltal sok befektető a változó monetáris politikák miatt érthetően óvatosan viszonyul az eszközértékelésekhez, aggódik a kockázati kitettsége miatt. Például Kínában a hatóságok mindent megtesznek azért, hogy a pénzügyi kockázatokat csökkentsék és az eladósodottság mértékét kordában tartsák, miközben beavatkoztak az ingatlanpiac lehűtése érdekében.

A globális pénzügyi piacok esetleges korrekciójából az arannyal rendelkező befektetők jöhetnek ki jól, miután a pénzügyileg feszült helyzeteket a sárga nemesfém kisebb veszteséggel szokta megúszni.

Az arany hozama a rendszerszintű kockázatok megjelenésekor emelkedni szokott 

  1. A piaci átláthatóság, hatékonyság és hozzáférés

Az elmúlt évtized alatt a pénzügyi piacok átláthatóbbá és hatékonyabbá váltak, szélesedett a befektetők által elérhető termékek palettája.

E tendencia alól az aranypiac sem volt kivétel, így az elmúlt néhány évben az átláthatóság terén is nagy lépéseket sikerült megtenni. A londoni tőzsdén kívüli piacon (otc) két jelentősebb fejlesztésre is sor került 2017-ben. Az egyik a London Bullion Market Association (LBMA) kereskedési-adat jelentési kezdeményezése, aminek gyümölcsei 2018-ra érnek be. A másik fejleményként pedig a London Metal Exchange elindította az LMEprecious-t, ami azt célozza, hogy a tőzsdei kontraktusok árazása átláthatóbbá váljon, az üzletkötések pedig hatékonyabbá.

India is tőzsdéje fejlesztésén fáradozik. A világ második legnagyobb aranypiaca lehet az egyik legösszetettebb és legtöbb részterületet tartalmazó. Ami persze kihívást jelent atekintetben, hogyan lehet minőségi biztosíték-rendszert, árazást, valamint a piaci likviditást biztosítani. De láthatóan van szándék az aranyipar fejlesztésére, egy nemzeti azonnali tőzsde elindítására, miközben a kormány bevezeti az ékszerek kötelező fémjelzését, ami megakadályozhatja a nem minőségi arany behozatalát. A WGC szerint ezek a kezdeményezések segítenek egy hatékonyabb aranypiac megteremtésében és lehetővé teszik az ügyfelek magas színvonalú kiszolgálását.

De máshol is tetten érhetők a fejlődés jelei, mindenekelőtt az aranybefektetéseket korlátozó akadályok csökkentésében. Jelenleg például az orosz törvények tiltják az aranybefektetést. A magánszemélyek és intézmények aranyrúd-vásárlásait pedig 18 százalékos áfa terheli – ez a legmagasabb kulcs a világon. Ez változhat 2018-ban. Egy, az adótörvényhez benyújtott módosítás ugyanis azt indítványozza, hogy az aranyat ne terhelje áfa. E javaslat az orosz kormány asztalán fekszik, s ha annak zöld utat ad, akkor az egy új aranybefektetési piac előhírnöke lehet.

És az aranyfedezetű befektetési eszközök is világszerte egyre könnyebbé és olcsóbbá tehetik a sárga nemesfémhez való hozzáférést.

Négy ok, ami miatt érdemes aranyat tartani:

A WGC szerint a fenti tényezők támogathatják az aranykeresletet. Emellett hosszabb távon van négy további olyan tulajdonság, ami az aranyat, mint stratégiai befektetést vonzóvá teheti:

–           a befektetési portfolióban biztos hozamforrás,

–           a fő eszközosztályokkal való korrelációja alacsony, mind növekedés, mind recesszió idején,

–           vezető eszköz, ami legalább annyira likvid, mint a nagyobb értékpapírok,

–           a kockázatokkal kiigazított hozamai hosszú távon növekvők.


Forrás: World Gold Council, Conclude Zrt.

Hamis aranytömbök a piacon

Az utóbbi hónapokban megnőtt a cégünkhöz behozott vagy beküldött hamis aranylapkák és érmék száma. Voltak ügyfelek, akik eladni vagy zálogba adni szerették volna addig féltve őrzött “kincsüket”, de egy ékszerész például a számára vételre felkínált lapkákból hozott be egy mintapéldányt, hogy meggyőződjön a valódiságáról, mielőtt megvesz egy nagy mennyiséget.

Eltekintve egy-két nagyon rossz minőségű érmétől, melyeken már messziről látszott, hogy hamisítványok, többnyire az eredetihez megtévesztően hasonló példányokkal találkoztunk. Ezekről még szakember sem tudta ránézésre megállapítani, hogy nem valódiak. Színük és a felszínükön látható minta alapján eredetinek tűntek, ráadásul látszólag gyári műanyag tokban, amely természetesen szintén hamis volt. A zárt műanyag tok nemcsak azért érdekes, mert hitelesebbnek tűnik általa a hamisítvány, hanem azért is, mert a tokon keresztül nehezebb vizsgálni a benne lévő lapkát. Sűrűséget vagy az anyagban az ultrahang terjedési sebességét megmérni csak kicsomagolás után lehet, míg a befektetési aranyat éppen azért is szokták azonosító számot és gyártói eredetigazolást tartalmazó tokba tenni, hogy ebben a becsomagolt állapotában legyen forgalomképes.

 
A negatív érték azt mutatja, hogy a tömböt vonzza a mágnes, tehát nem lehet aranyból


Természetesen mi minden hozzánk bekerülő aranytárgyat megvizsgálunk, mielőtt zálogbavétel vagy megvásárlás céljából átvennénk. Van egy biztos módszer, amivel a befektetési aranyat gyári csomagoláson keresztül is meg lehet vizsgálni, és mi ezt minden esetben meg is tesszük. Mivel az arany azon kevés anyagok közé tartozik, amelyek diamagnetikusak, tehát egy mágneses térből kitörni igyekeznek, a legtöbb fémet viszont többé-kevésbé vonzza a mágnes, így egy precíz mérleg és egy erős mágnes alkalmazásával egyértelműen bizonyítható, hogy egy aranytömb színaranyból van-e, vagy tartalmaz más, többé-kevésbé mágnesezhető anyagot, pl. wolframot. A valóban színaranyból készült tömbök elsősorban tömegjüktől (kisebb mértékben alakjuktól is) függő mértékben taszítják a tőlük néhány milliméterre elhelyezkedő mágnest, ezt az erőhatást pedig a 0,001 gramm pontosságú mérleg meg is méri. A mérleg által mutatott értéknek egy – az adott aranytömbre jellemző – szűk intervallumba kell esnie. Ha nem így van, akkor nagy valószínűséggel hamisítvánnyal állunk szemben – bár előfordult már olyan is, hogy az aranyba vagy a csomagolásba gyártási hiba folytán bekerült vas vagy egyéb mágneses anyag okozta az eltérést.

 
A sűrűségmérés Arkhimédész módszerével történik. Ez sajnos sárgaréz…

Amennyiben a mágneses mérleg alapján kétséges az arany valódisága, akkor – ha az ügyfél hozzájárul – a tömböt kicsomagoljuk, és így már tudunk sűrűséget is mérni. A mellékelt fotókon látszik, hogy a Perth Mint 10 grammos lapkájának hamisítványánál ezt meg is tettük. A kívülről színarany réteggel bevont lapka sűrűsége nem egészen fele volt a valódiénak, mindössze 9,5 g/cm3. Túl azon, hogy a kicsomagolt lapka tömege sem volt egészen 10 gramm, a mérések megmutatták, hogy a szépen csillogó felszín alatt sárgaréz van.

A hamisításnak a sárgaréztömb aranyréteggel történő bevonásánál kifinomultabb módja is van. Az aranynál szintén jóval értéktelenebb wolfram (angol nyelvterületen: tungsten) sűrűsége ugyanis szinte pontosan megegyezik az aranyéval. A profi hamisítványok emiatt wolfram felhasználásával készülnek, és kívülről arannyal vonják be őket. Ez esetben a sűrűségmérés nem segít, bár a mágneses mérleg – amit minden esetben alkalmazunk – már megmutatja, hogy gond van a tömbbel. Ha biztosra akarunk menni, egy másik vizsgálati módszert is bevetünk, és megmérjük a tárgyban az ultrahang terjedési sebességét. A különböző fémekben és ötvözetekben az ultrahang más-más sebességgel terjed, így egyértelműen kiszűrhető, ha egy aranytárgyon belül egy más fémből álló mag van, és az is, ha az aranyat más fémmel ötvözték. Mivel már kis mennyiségű wolfram jelenléte is kimutatható ezzel a módszerrel, ezért vevőink biztosak lehetnek benne, hogy tőlünk csak valódi aranyat kapnak.

Óvakodni kell azonban a magánszemélyek, különösen az ismeretlenek által felajánlott, gyanúsan olcsó aranytömböktől. Komoly cég nem fogja kockáztatni a hírnevét néhány kétes eredetű tömb eladásáért, de az is igaz, hogy nem minden cég rendelkezik megfelelő műszerekkel, amivel felvásárláskor ki tudják szűrni a hamisítványokat. Ha azonban körültekintően járunk el, akkor kisebb a kockázata, hogy hamis aranyat vegyünk, mint hogy hamis pénzt kapjunk valahol.

Forrás: Tóth Péter

Fényes jövő előtt az arany?

Érdekes elemzéseket tett közzé honlapján Tom McClellan, akit az arany árfolyammozgásaival foglalkozó szakemberek között az egyik legjobbnak tartanak a világon. Fontos tudni róla, hogy független elemző, tehát nem érdekelt az aranykereskedelemben.

Először a hosszú és középtávú kilátásokkal foglalkozott, természetesen a dollárban számított aranyárat alapul véve. (A hivatkozásra kattintva új ablakban megjelenik az eredeti cikk, benne a grafikonokkal.) McClellan korábban már többször utalt arra, hogy az arany árfolyamában megfigyelhető egy nagyjából 8 éves ciklus, mióta 1975. elején (több mint 3 évvel a Bretton-Woods egyezmény felmondása után) megindult a szabad kereskedés az amerikai tőzsdéken a sárga nemesfémmel. Ezek a hosszú távú ciklusok általában egy 3 éves lendületes emelkedéssel kezdődnek, amit egy 5 éves (3 fázisból álló) csökkenés követ. Ezalatt az ár először esik, majd átmenetileg ismét felfelé korrigál, az utolsó fázisban pedig ismét esik, végül elérve a ciklus lezárultát jelző mélypontot. Ettől csak egyszer tért el az arany árfolyama, mégpedig 2001. és 2009. között, amikor 8 éven át csak apróbb korrekciók voltak, és az egész periódust a lendületes emelkedés jellemezte.

Azóta ismét eltelt 8 év, és McClellan elmélete alapján a múlt évben már el kellett volna kezdődnie a lendületes árfolyamemelkedésnek. Hogy ez miért nem következett be eddig, arra egy másik, szintén általa megfigyelt középtávú, átlagosan 13 és fél hónapig tartó ciklust hoz fel magyarázatként. Ezzel kapcsolatban már korábban is sokszor írt, itt is idéztük. McClellan megfigyelése szerint nagyjából 13 és félhavonta következik be az arany árfolyamában egy mélypont, a kettő között (a ciklus közepén) pedig egy kisebb jelentőségű mélypontot ér el az árfolyam. Ezek között pedig magasabb árakat láthatunk a grafikonon. Amennyiben a ciklus első felében elért árfolyamcsúcs magasabb mint a ciklus második felében látható, akkor az pesszimizmusra ad okot, és a ciklus végén a bő egy évvel korábbinál alacsonyabb mélypontot fog megütni az aranyár. Ez volt megfigyelhető 2011-től 2015. végéig, négy egymást követő cikluson keresztül. Azóta azonban megfordult a trend, és két ciklusban is a ciklus második felében ért magasabbra a dollárban számított aranyár. Ez McClellan logikája szerint optimizmusra okot adó jel, és valóban a ciklusok végén magasabbak voltak a mélypontok is mint az előző ciklusban. Mivel 2018. elején már mindkét ciklus szerint felszálló ágba érhet az árfolyam, így McClellan azt jósolja, hogy a következő 2-3 év szép kilátásokkal kecsegtet az aranyba befektetők számára.

Előbb azonban várható egy kisebb korrekció, ugyanis McClellan azt is már régóta megfigyelte, hogy az arany ármozgásában nagyobb jelentősége van az euróban számított árfolyamnak, mint a dollárban számítottnak. Amennyiben a dollárban kifejezett aranyár egy adott időszakon belül magasabb csúcspontot ér el az előzőnél, az euróban számított ár azonban ugyanezen idő alatt nem állít be magasabb csúcsot, – tehát az elemző szavaival nem erősíti meg a dolláros aranyár emelkedő trendjét – az többnyire az aranyár esését jelzi előre. Amikor ennek az ellenkezője történik – tehát az aranyár euróban egy adott periódusban csúcsot dönt, de dollárban egy korábbi csúcs alatt marad – azt jellemzően az árfolyam emelkedése szokta követni. Mivel most az előbbit láthatjuk – az aranyár dollárban jóval nagyobb mértékben emelkedett mint euróban – McClellan szerint átmeneti korrekció jöhet.

Tekintettel arra, hogy unciánként 1320 dollárnál komoly ellenállás van – ahol az emelkedés meg is torpant – várhatóan kedvező belépési pont jöhet azok számára, akik most akarnak aranyat venni.

(Az utóbbi hónapokban munkahelyváltás és időhiány miatt nem jelentkeztem, de remélhetően erre ismét gyakrabban tudok sort keríteni.)

Bejegyezte: Tóth Péter

Láttunk már ilyet – mire hasonlít a bitcoin mánia?

Úgy tűnik, itt a dotcom lufi, vagy talán a 2007 előtti ingatlanmánia, állítja Robert Schiller Nobel-díjas közgazdász. Na de mi a közös bennük, milyen következmények adódhatnak, lesz-e az egésznek valamilyen hozadéka. Az előző két lufi, bár fájdalmas volt, komoly pozitívumokat is teremtett, vajon most is így lesz?

A két nagy mánia a 90-es évek végén illetve 2006-2007 környékén zajlott. Az első, a technológiai és internet mánia 2000 elején csúcsosodott ki, majd összeomlott, de maga után hagyott egy komoly iparágat, infrastruktúrát, míg a második a pénzügyi piacok összeomlását és a válságot hozta, de kikényszerített egy komoly bankszabályozást, a pénzügyi rendszer reformját, igaz, hogy egy olyan laza monetáris politikát és az ebből adódó újabb buborékot is, melynek még nem látjuk a végét.

A lufik szerepe

A nagy, új iparágakra épülő fellendülés-összeomlás ciklusok komoly eredményeket hagytak hátra, mint például a 19. század végén a kiterjedt vasúthálózat. A 17 évvel ezelőtti technológiai buborék gyors internethálózatot és a 3G mobiltelefon rendszert hagyta maga után, majd hozzájárult az okostelefonok kifejlesztéséhez, az algoritmusok alapján történő internetes kereséshez (Google), kialakult az internetes kereskedelem, a közösségi média, a felhő alapú adattárolás és az applikációkra épülő szolgáltatási ágak (Airbnb, Uber).

Milyen a mostani?

Kérdés, hogy a kriptodeviza-mánia mit hagy majd maga után, ezt boncolgatja a coindesk.com vezető munkatársa. Az, hogy már mánia zajlik, a szakember szerint nyilvánvaló, amikor egy internetes paródia alapján merő poénból létrehoztak egy kriptodevizát, melynek teljes kapitalizációja egymilliárd dollárra nőtt. A kérdés az, hogy milyen jellegű ez a mánia, összehasonlítható-e a korábbiakkal.

Az vélelmezhető, hogy ha kipukkad, akkor lesznek olyan események, mint az előzőeknél: hatalmas pénzügyi veszteségek, cégcsődök, perek, kongresszusi meghallgatások, aztán persze új szabályozás. Vélhetően nem lesznek viszont pénzügyi mentőakciók, hisz most nem bankok, vagy más fontos intézmények vannak benne a buliban, hanem leginkább magánemberek, befektetők, sőt a pénzügyi alvilág is, hisz ezeket az eszközöket nem kis részben pénzmosásra is használják.

Kisebb károk

Ráadásul a kormányok nem néznek jó szemmel egy olyan kvázi pénzrendszert, ahol nincs befolyásuk, így nem lehet adóztatni vagy pénzügyi felügyeletet gyakorolni, így eszük ágában sem lenne megmenteni a rendszert és a résztvevőket. A kriptovaluta spekulánsok tehát magukra maradnak, de végülis ez a normális, elég felhívás, nyilatkozat jelent meg a kockázatokról az elérhető magas hozamok mellett. Még az a szerencse, hogy itt csak annyi pénz tud elveszni, amennyi kriptodevizát megvett valaki (tőkeáttételt még a határidős tőzsdék sem mernek engedni), míg az ingatlanlufiban a házak értékénél sokkal nagyobb hitelek maradtak hátra, amely végül a bankrendszer nyakába zúdult.

Komoly hozadék

A 2008-ashoz hasonló válságot így vélhetően nem fog okozni az esetleges kriptolufi leeresztése, ugyanakkor egy nagy komoly hozadéka lehet: megváltoztathatja a pénzügyi infrastruktúrát. A nemzetközi utalások ma még mindig lassúak, a blockchain technológia, ami a kriptovaluták nagy hozadéka lehet a tudomány számára, megváltoztathatja ezt a helyzetet, de lehet, hogy olyan technikai vonatkozások is lesznek, amelyeket még nem is sejtünk. Ebben a tekintetben a bitcoin mánia inkább a dotcom lufihoz hasonlítható, vagyis pozitív hozadékai lesznek a fejlődés szempontjából. És persze még nem tudjuk, ki lesz  a következő Google, Apple, Amazon vagy Facebook…


Forrás: Privátbankár.hu

Nem akárki mondja, hogy a csalánba nyúlhatunk a bitcoinnal

A világ talán leghíresebb befektető guruja, Warren Buffett nyilatkozott a kriptodevizákkal kapcsolatban, és ő bizony nem jósol nekik nagy jövőt, szerinte csúnya véget fog érni a történet. Mindazonáltal nem is játszana az esésükre, mert mielőtt eljön a vég, még bármi megtörténhet. Nézzük, mit szól ehhez a piac.

Warren Buffett Forrás: © ACHIEVE Centre for Leadership & Workplace Performance (www.achievecentre.com)

Nem sokra tartja

A legendás befektető tegnap nyilatkozott a CNBC-nek, és akkor mondta el, hogy hosszú távon nem lát semmilyen reális értéket ezekben az eszközökben. Hogy mikor és hogy fog lezajlani elértéktelenedésük, arról elképzelése sincs (ahogy általában nagyon nehéz az ilyen eszközbuborékokat modellezni), de miután ő mindig a fundamentumokat nézi a termékek mögött, számára a kriptodevizák értéktelenek.

Ha short pozíciót nem is nyitna, 5 éves eladási opciót kötne a kriptodevizákra Buffett, mivel abban biztos, hogy addigra már elértéktelenednek. Rövidtávon nem foglalkozik velük, mert amint mondja: épp elég neki olyan befektetési termékekkel foglalkozni, melyekről úgy érzi, hogy tud valamit, minek foglalkozzon olyanokkal, amiről nem tud semmit, legfeljebb annyit sejt, hogy idővel elértéktelenednek?

A fundamentális értékek

Warren Buffett befektetési politikája alapvetően arra épül, hogy ha egy vállalkozásban fantáziát lát, és nem tartja drágának a részvényét, akkor abból bevásárol. Mindig a fundamentumokat veszi figyelembe, vagyis hogy milyen terméket vagy szolgáltatást árul a cég, annak milyen piaca van és milyen lehet a jövőben, milyen a vállalat pénzügyi helyzete és még lehetne sorolni.

A kriptovalutáknál ilyen fundamentumok nem léteznek, hisz maguk az eszközök olyannyira meghatározhatatlanok, hogy még a különböző országok törvényhozási és felügyeleti szervei sem tudnak mit kezdeni velük, miközben olyan súlyos problémák vetődnek fel, mint a pénzmosás vagy a befektetők teljes kiszolgáltatottsága, miközben a már ismert befektetések tekintetében épp azon dolgoznak, hogy minél nagyobb legyen a védelem, pont erre hozták meg a Mifid 2. szabályozást.

Koreai csapás

Több országban gondolkoznak már a szabályozáson, esetleg korlátozásokon, épp ma közölte Dél-Korea igazságügyminisztere, hogy dolgoznak egy törvényjavaslaton, amellyel betiltanák a kriptodevizák kereskedelmét az országban. Ez meg is viselte a piacot: a tegnap még nagyjából 750 milliárd dollárt érő teljes kriptodevizapiac ma 650 milliárd dollárra eset vissza. Ez azt jelenti, hogy a jelenleg létező, és valamelyik kriptodeviza kereskedési platformon elérhető összes ilyen termék együttes értéke 100 milliárd dollárral, nagyjából 13 százalékkal csökkent.

Gombamód szaporodnak

A piacon a coinmarketcap.com szerint nagyjából 1500 ilyen eszköz van, ezek közül nagyjából 1000, melynek összértéke meghaladja az egymillió dollárt. A legnagyobbak a bitcoin: ennek összkapitalizációja 233 milliárd dollár, második az ethereum 118 milliárd dolláros értékkel, harmadik a ripple 68 milliárddal. Amíg érdemben csak a bitcoin létezett, az volt mellette a legfőbb ellenérv, hogy nem inflálódhat, mivel véges mennyiség, bő 20 millió darab állítható elő belőle. Igen ám, de akárhányféle másik ilyen eszközt létre lehet hozni, és így bizony már elinflálódhat a kriptodevizák egésze, kérdés, lesz-e köztük néhány olyan, amely hosszabb távon is értékek képvisel.


Karácsonyi biztonság

Manapság nem könnyű igazán kedvező és értékőrző befektetési módokat találni, az arany viszont a legnehezebb időkben is biztonságot nyújt, ezért helye van a gondosan összeállított megtakarítási portfóliókban. Éljen az alkalommal, és nyisson szeretteinek Aranyszámlát vállalatunknál! 

Pénzét, megtakarításait aranyba fektetheti, az aranytömbök kezelésével, őrzésével nem lesz gondja, mert cégünk a legmodernebb biztonságtechnikával felszerelt trezorban őrzi azt. Befektetését tetszése szerint növelheti vagy csökkentheti, kiváltáskor, választása szerint aranytömbben vagy forintban is megkaphatja, napi piaci értéken történő elszámolással. Amennyiben az aranytömb mellett dönt, a legmagasabb minőségű, 999,9 ezrelék finomságú, certificattal ellátott színaranyat kap, amelyet cégünk az aktuális árfolyamon bármikor vissza is vásárol.
A költségek igen kedvezőek, és 2018. március 31-éig 500.000 forint felett díjmentes nem csupán a számlanyitás, de egy évig a számlavezetés is.

Ha körültekintően, felelősen, hosszabb távra tervezetten akarja befektetni a pénzét, nem hagyhatja ki ezt a lehetőséget, amely a történelem kezdete óta a legnagyobb biztonságot és értékállóságot kínálja. Ma már aranyba fektethet úgy, ahogy az Ön számára a legmegfelelőbb és legkényelmesebb, igazodva az anyagi lehetőségeihez és minőségi igényeihez. A biztonságát a vállalat vezetőinek elismert szakértelme, megbízhatósága és immár 24 éves tapasztalata garantálja! A biztonságát növeli, hogy Közjegyző által havonta ellenőrzik az aranyszámlán elhelyezett befektetések mindenkori aranyfedezetét.

Részletes információkért keresse fel a https://apesyto.com/hu/contact oldalt, érdeklődjön e-mailben az info@goldenlifetrading.com címen, vagy regisztráljon oldalunkon, és máris elindíthatja az online számlanyitást!