Pánik az aranynál

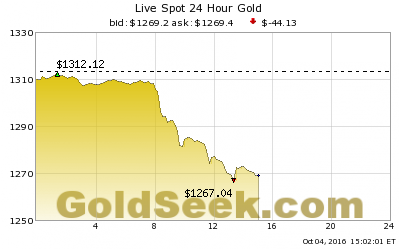
Október 4-én, kedden hatalmasat zuhant az arany ára elsősorban dollárban, de a dollár erősödése ellenére minden más devizában is. Több mint három hónapja, még a Brexit-népszavazást megelőzően volt ilyen alacsonyan a sárga nemesfém árfolyama. Mivel elesett az 1306 dollárnál lévő támasz, az ár gyorsan 1300 dollár alá bukott, és meg sem állt 1270 dollárig, ami 3 százalékos esést jelentett néhány órán belül.

Több hír is csökkentette az arany mint menekülési eszköz vonzerejét, így a Brexit közelgő dátuma (amely nagy mértékben gyengítette a fontot és erősítette a dollárt), és az IMF részéről kiadott elemzés, miszerint az amerikai infláció a vártnál jóval hamarabb elérheti a Fed által kitűzött célszintet. A legnagyobb hatással azonban Jeffrey Lacker, a Fed richmondi körzeti vezetőjének beszéde volt. Lacker annak a véleményének adott hangot, hogy a Fednek minél hamarabb nagy lépésekben kellene emelnie az alapkamatot. Az amerikai munkaerőpiac szerinte jó helyzete és a 2 százalékhoz közelítő infláció miatt az alapkamatnak már másfél százalék körül kellene lennie, nem pedig a jelenlegi, fél százalék alatti szinten, ami hosszútávú összehasonlításban rendkívül alacsonynak számít. Elemzők szerint a jegybank szerepét betöltő Fed decemberben valóban kamatot emelhet, de a várakozás szerint csak kis mértékben.

Lacker előadásában párhuzamot vont az 1994-es évvel, amikor az Alan Greenspan vezette Fed egy év alatt viszonylag nagy lépésekkel 3-ról 6 százalékra emelte a kamatot, pedig az infláció csak kicsivel volt a Fed célja fölött. Lacker úgy véli, hogy hasonlóan az akkorihoz, megelőző szándékkal most is gyorsan kellene emelni az alapkamatot, hogy elkerülhető legyen egy olyan helyzet, amikor kicsúszik az ellenőrzés a Fed kezéből, és emiatt drasztikusabb lépésekre kényszerülnének. Tudvalévő, hogy sok közgazdász már régóta figyelmeztet, hogy az évek óta rekord alacsony szinten lévő kamatok a pénz előbb-utóbb hirtelen beinduló értékvesztéséhez, akár hiperinflációhoz vezethetnek.

Lacker korábban többször szavazott a Fed nyíltpiaci (többek között az alapkamatról döntő) bizottságában a kamatemelésre, de idén nincs szavazati joga, csak részt vesz a tanácskozásokon. A bizottság legutóbbi ülésén három tag szavazott az emelésre, és ezzel egyértelmű kisebbségben maradtak.

Tóth Péter

Greenspan és Faber egy véleményen

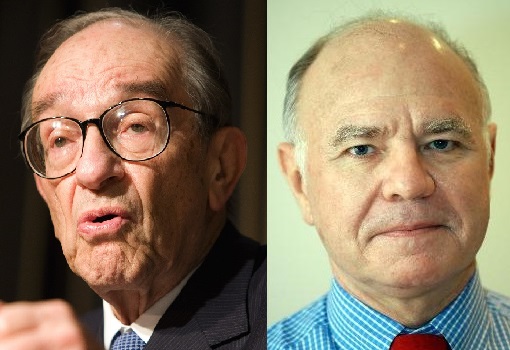
A Forbes online kiadása érdekes interjút közöl Bruce Pile-lal, aki 15 éve tevékenykedik alapkezelőként, és ezalatt meglehetősen sikeres is volt. A cikk témája, hogy két nagyon különböző gondolkodású és múltú, de egyaránt világhírű közgazdász, Alan Greenspan és Marc Faber ugyanazon a véleményen van egy kérdést illetően, nevezetesen, hogy a Fed elérte vagy a közeljövőben eléri azt a pontot, amikor a monetáris stimulus hatása egyenlő a nullával. Ennek komoly következményei lesznek a befektetők számára is.

Pile kifejti, hogy Marc Faber, aki már régóta sokat kritizálja a jegybankok tevékenységét, még az évezred elején elkezdett megrajzolni egy grafikont, amely azt mutatja, hogy 1 dollárnyi pénzügyi stimulus mekkora növekedést generál az amerikai gazdaságban. Nem meglepő, hogy az elmúlt másfél évtizedben a Fed intézkedéseinek gazdasági hatása csökkenő tendenciát mutat, és egyértelműen a nulla felé tendál, tehát a stimulusok már alig vagy egyáltalán nem eredményeznek növekedést.

Míg Faber többször is kétségbevonta a jegybankok létjogosultságát, Alan Greenspan éppen a másik oldalon áll, hiszen 18 évig volt a Fed elnöke. Az ő ideje alatt nem voltak komolyabb recessziók az amerikai gazdaságban, és a dollár értéke is viszonylag stabil volt, legalábbis ha azt vesszük figyelembe, hogy Greespan elnökségének kezdetén és végén is 400 dollár körül volt egy uncia arany ára. Egyik híres – éppen az arannyal kapcsolatos – mondása, hogy aranystandard hiányában nincs lehetőség megvédeni a megtakarításokat az infláción keresztül történő elkobzástól. Aranystandard nélkül nincs biztos értékmegőrző funkciója a pénznek.

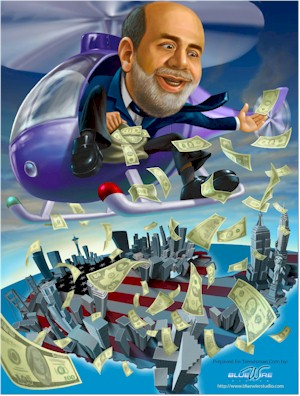
Mióta Greenspan leköszönt a Fed éléről, a sárga nemesfém árfolyama több mint háromszorosára emelkedett, jórészt az őt követő Ben Bernanke elnökségi ideje alatt. (Az igazsághoz hozzátartozik, hogy a problémák, amelyek a dollár nagy mértékű értékvesztését okozták, Greenspan idejében keletkeztek.) A pénzügyi körökben Helicopter Benként is emlegetett Bernanke a múlt hónapban Japánban járt, és állítólag pont az úgynevezett helikopterpénztémakörét vitatta meg az ottani vezetéssel. Greenspan 2011-ben így vélekedett a kérdésről: “Jelenleg a pénzünk egy fiat pénz (magyarul rendeleti pénznek is hívják), ami a kormányzat illetve a jegybank által nyomtatott pénz. Szükség lenne egy mechanizmusra – pl. az aranystandardra – ami korlátozná a forgalomba hozható pénz mennyiségét, mert a történelem bizonyítja, hogy amennyiben nincs ilyen korlát, akkor előbb-utóbb elszabadul az infláció, amelynek rendkívül pusztító hatása van a gazdaságra. Sokan közülünk – magamat is beleértve – gondolják azt, hogy az 1870 és 1914 között fennálló nemzetközi aranystandardnak nagyon pozitív hatása volt.”

Bruce Pile megjegyzi, hogy a jegybankok egyre inkább elvesztik az üzleti körök bizalmát, és ez nem az egyes vezetők bűne, hanem az egész rendszer rossz. Jim Rogerset idézi, aki szerint a kapitalizmus lényegéhez tartoznak a ciklusok, hogy a növekedést időről időre átmenetileg felváltja a visszaesés. Ha ezeket a ciklikus hullámokat a pénzügyi-gazdasági vezetés mesterségesen megpróbálja kisimítani, a visszaesést megakadályozni, akkor a gazdaságban nem megy végbe egy fontos tisztulási folyamat. Ha a rosszul, gazdaságtalanul működő vállalatokat megmentik a csődtől, az torzítja a versenyt, mert megakadályozza azt a szelekciót, ami a természethez hasonlóan kiszűrné az életképtelen egyedeket, és ezáltal jobb esélyeket biztosítana az ügyesebbek és erősebbek, tehát az életképesebb vállalkozások számára. Ahelyett, hogy a csődeljárásokban felosztanák az összeomlott cégek vagyonát, és azt megszerezhetnék az életképesebbek, mesterséges támogatással tartanak életben rosszul vezetett cégeket, és ez nagyban rontja a jól működők esélyeit, és végeredményben fékezi a hosszú távú gazdasági fejlődés lendületét.

Arra a kérdésre, hogy ilyen körülmények között milyen befektetéseken érdemes gondolkodni, Pile elsősorban az aranyat javasolja. Úgy tűnik, hogy a jegybankok mozgástere beszűkült, szerepük, lehetőségeik nagy változás előtt állnak, és ez komoly bizonytalanságot okoz a pénz világában. Ebben a helyzetben az arany – mint pénz – jól fog teljesíteni.

Tóth Péter

Az aranyban bízunk

Visszatért az arany! Ezekkel a szavakkal kezdi Ronald-Peter Stoeferle szokásos (minden év nyarán kiadott) elemzését, melynek címe találóan In Gold We Trust – az aranyban bízunk. Stoeferle korábban évekig az osztrák Erste Bank egyik vezető elemzője volt, majd önállósította magát, és néhány éve megalapította saját befektetési alapkezelő cégét. Most aktuális írásából idézünk.

Az utóbbi harminc év legerősebb negyedéves teljesítményét mutatta a nemesfém, és ezzel véget vetett a több év óta tartó “medvepiacnak”. Az áremelkedés fő mozgatórugója a világgazdaság válság utáni gyógyulását övező kételyek szaporodása. Sikerül-e a monetáris fájdalomcsillapítók évek óta történő alkalmazását leállítani, vagy be kell látniuk a gazdaságpolitika irányítóinak, hogy ez a terápia nem vezetett célra?

Növekedést illetve inflációt gerjeszteni – ez ma a pénzügyi vezetés fő célja. A hitelállomány növelése, mely a növekedéshez lenne szükséges, nem akar beindulni. Még az Európai Központi Bank is – mely a válság után eleinte visszafogottan reagált – ma már a tartós monetáris improvizáció és mesterséges stimuláció eszközeihez nyúl. Az általános bizonytalanság a BREXIT óta még inkább növekedett.

Az alacsonyan tartott kamatok évek óta tartó politikájával a jegybankok magukat olyan helyzetbe manőverezték, amiből csak vesztesen jöhetnek ki, hiszen a cél, amit el akartak érni, nem valósult meg. Akár tovább ragaszkodnak az alacsony – sőt sok esetben negatív – kamatokhoz, akár valtoztatnak és kamatot emelnek – a kockázat mindkét esetben óriási. Az aranyba való befektetés ellen korábban az egyik legfőbb érv az volt, hogy az arany nem fizet kamatot mint a kötvények vagy osztalékot mint a részvények. Ma a negatív kamatok korszakában ez megfordult, hiszen – a történelem során először – elmondható, hogy az arany után nem kell kamatot fizetni.

Ultima ratióként már több gazdasági nagyhatalomnál komolyan foglakoznak a helikopterpénz ötletével. Miután a likviditásbővítés eddigi hullámai elsősorban a befektetési eszközök árainak növelésében, és így a gazdagok még gazdagabbá válásában csapódtak le, most a bankszektor megkerülésevel adnának közvetlenül az embereknek frissen kibocsátott pénzt, hogy növeljék a keresletet. Az reálisnak tűnik, hogy egy ilyen pénzeső – legalábbis átmenetileg – beindítaná a régen várt inflációt. Más kérdés, hogy mi következne ezután, és mennyire lennének a pénzügyi politika irányítói urai a helyzetnek.

Az USA-ban már évek óta gondolkodnak és beszélnek a monetáris vészprogramok küszöbön álló leállításáról. Ez, és az egészséges fejlődés látszatát mutató amerikai gazdaság a dollár erősödéséhez vezetett. Többek között az erős dollárnak is köszönhetően a nyersanyagok és az arany árfolyama gyengélkedett. Eddig azonban a monetáris politika normalizálása a harmadik QE (mennyiségi lazítási) program leállításában és egy alig érzékelhető, 25 bázispontos (0,25%) kamatemelésben merült ki. Az amerikai fellendülés máris kifulladt. A Fed egyre csak halogatja a korábban már sokak által biztosra vett újabb kamatemeléseket. Ha az emelési ciklus végleg megakad, az komoly bizalomvesztéshez vezetne mind a Fed, mind a dollár irányába, így utóbbi árfolyama ismét gyengülni kezdene. Ez a nyersanyagárak emelkedéséhez, ezen keresztül az infláció növekedéséhez vezetne, és az aranynak is nagy mértékben kedvezne.

Stoeferle szerint elérkezett az inflációra érzékeny befektetések ideje, így elsősorban az aranyé, de érdekesnek tartja az ezüstöt és a nemesfémekre specializálódott bányavállalatok részvényeit is.

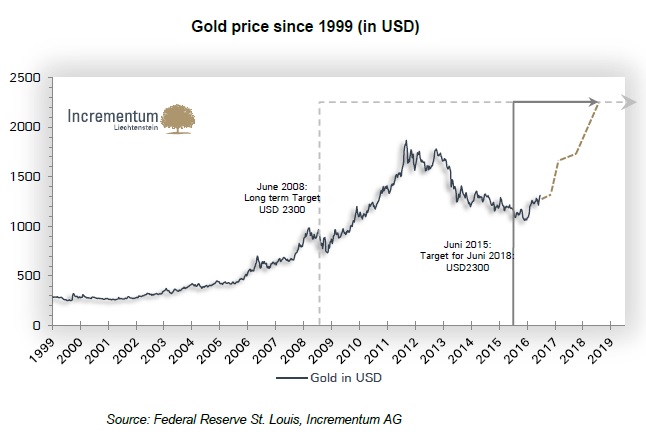
Az utóbbi egy év eseményei alapján az elemző megerősítve látja véleményét, és azt jósolja, hogy az aranyár két éven belül el fogja érni az unciánkénti 2300 dollárt.

Tóth Péter

A világ legnagyobb arany lelőhelye

Valószínűleg megtalálták a magyarázatot a Föld legnagyobb aranylelőhelyére. Kialakulásához a tudósok szerint három dolog együttműködése is kellett: vulkáni aktivitás, ősi mikrobák és oxigénhiányos légkör.

Egy új elmélet megmagyarázhatja, miért van annyi arany a dél-afrikai Witwatersrand-medencében, Johannesburg közelében. A kutatók szerint itt található az összes arany 40 százaléka, amit valaha kiástak a földből. Christoph Heinrich, a svájci ETH geológusa szerint ez a legnagyobb összefüggő aranylelet, háromszor nagyobb, mint az eddig ismert Muruntau, amely az üzbegisztáni Kizil-kum sivatagban található.

Az arany ritka elem, ami az univerzumban csak a szupernóva-robbanásokkal keletkezik. A fém születése óta, 4,6 milliárd éve jelen van a Földön, nagy része a bolygó magjában található, a többi pedig sokkal ritkábban, a köveken keresztül jutott feljebb.

Néha viszont egy fizikai jelenségnek köszönhetően az arany gyakoribb lesz egyes kőzetrétegekben. Ez a helyzet a Witwatersrand-medencében is, ahol a szénben gazdag rétegeknek néhol egy százalékát is az arany adja.

Az, hogy ez az arany hogy keletkezett, nem egészen világos. A tudósok eredetileg azt gondolták, hogy mechanikus folyamatok játszanak ebben szerepet, de hatalmas hegyek nélkül ez itt nem működhetett. A legfrissebb kutatások szerint viszont 2,9-2,7 milliárd évvel ezelőtt egyszerre volt jelen több körülmény. Először is masszív lávafolyamok kénes gázokat szabadítottak fel, az így képződött savas eső megette az aranytartalmú sziklákat, amik így a vízbe jutottak.

Levegő, oxigén nélkül kénhidrogén keletkezett, ami képes volt egyben tartani nagy aranyképződményeket. Ezek között a körülmények között az arany viszonylag oldhatóvá válik, az óceánban feloldódva jöttek szembe a primitív mikrobák, amelyek vastag szénréteget alakítottak ki, emiatt állapodott meg pont ott ez a rengeteg arany. Az elméletnek ugyanakkor vannak kritikusai is, akik szerint túl sok körülménynek kellett összejátszania egyszerre.
Az eredmények a Nature Geoscience című szaklapban jelentek meg.
Forrás: index.hu